2026年鲲鹏投资K1债券 受托管理股权类投资的专业融资路径解析
一、引言:债券市场与股权投资融合的新范式
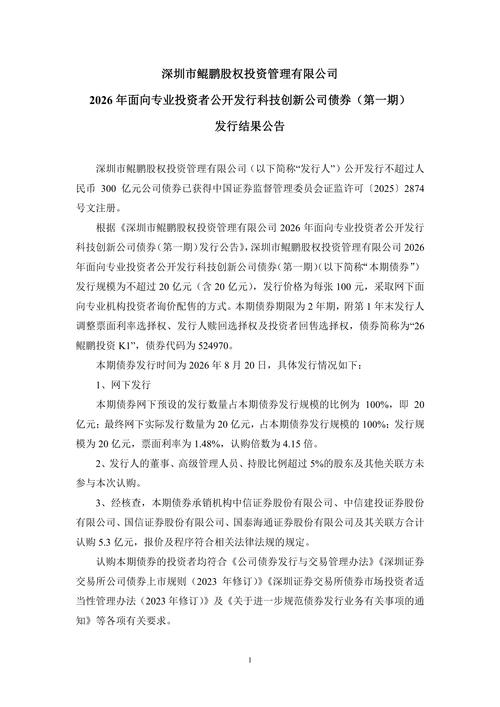
在多层次资本市场深化改革的背景下,深圳市鲲鹏股权投资管理有限公司(以下简称“鲲鹏投资”)于2026年面向专业投资者公开发行的“26鲲鹏投资K1”债券,不仅是一次常规的融资行为,更是“受托管理股权类投资”模式与债券工具深度融合的创新实践。该债券的核心用途指向受托管理的股权类投资项目,反映出直接融资与间接股权管理相结合的结构化趋势。
二、发行人背景:鲲鹏投资的战略定位与业务生态
2.1 深圳市鲲鹏股权投资管理有限公司概况
鲲鹏投资是深圳市重要的国有资本投资运营平台之一,专注于战略性新兴产业、未来产业的股权投资与基金管理。其受托管理资金规模较大,投资方向覆盖新一代信息技术、生物医药、高端装备制造等领域。
2.2 受托管理股权类投资的内涵
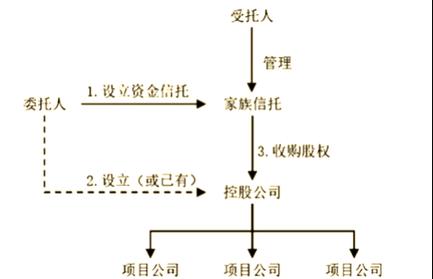
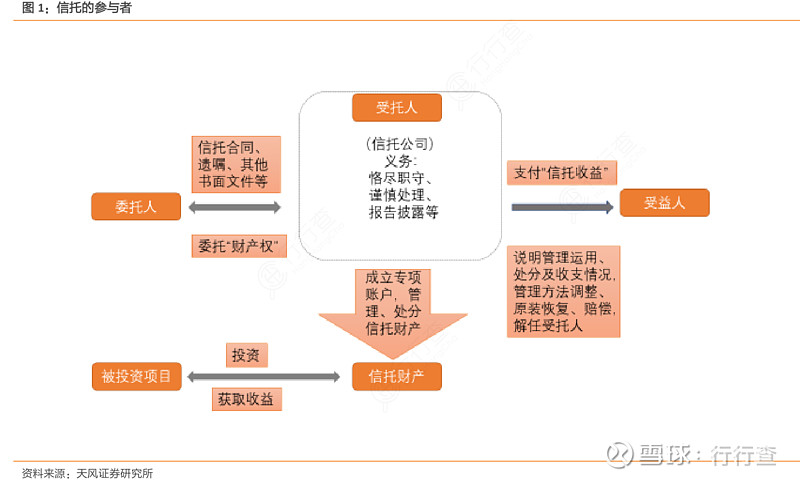
受托管理股权类投资是指鲲鹏投资作为管理人,接受资金方委托,以股权形式投资于标的企业,并承担投后管理、退出安排等职责。这种模式将债性资金与股性投资连接起来,形成“债—股—管—退”的闭环。
三、26鲲鹏投资K1债券核心要素解析
3.1 发行概况
- 债券名称:深圳市鲲鹏股权投资管理有限公司2026年面向专业投资者公开发行科技创新公司债券(第一期)——简称“26鲲鹏投资K1”
- 发行主体:深圳市鲲鹏股权投资管理有限公司
- 发行对象:专业投资者(包括银行、券商、基金、保险等机构)
- 债券类型:公司债券(专项用于股权投资)
3.2 募集资金用途:受托管理股权类投资的直接链条
本期债券募集资金扣除发行费用后,拟通过受托管理、设立基金或增资等方式,专项用于股权类投资,包括但不限于:
- 向鲲鹏投资已管理的股权投资基金出资;
- 直接投资于符合深圳市产业导向的非上市企业股权;
- 补充受托管理股权类投资项目的流动资金。
这种安排实质上是将债券市场的中长期资金,转化为股权投资的长期资本,解决了股权投资“期限错配”的痛点。
3.3 增信与偿付保障
- 增信措施:可能包括深圳市属国企担保、资产抵质押、流动性支持等。
- 偿债来源:受托管理股权类投资的分红、退出收益、管理费收入,以及鲲鹏投资自身经营现金流。
四、运作机制:债券资金如何与受托管理股权类投资衔接
4.1 “债—股”转化路径
|---|---|
| 环节 | 描述 |
| 债券发行 | 公开或簿记建档发行,获得中长期资金 |
| 资金划拨 | 将募集资金划入受托管理专户 |
| 股权投放 | 依据投资决策 committee 决议,开展股权投资 |
| 投后管理 | 鲲鹏投资行使股东权利,提供增值服务 |
| 退出与分配 | 通过IPO、并购、回购等方式退出,收益回流偿债 |
4.2 股债联动风险隔离
由于债券到期需还本付息,而股权投资具有流动性低、收益不确定的特点,成功的关键在于:
- 设置回拨机制或偿债准备金:将部分管理费收入及已退出项目收益优先用于偿债。
- 构建组合投资:分散于多个项目、多个阶段,降低单一项目失败风险。
五、市场意义:为什么专业投资者关注“26鲲鹏投资K1”?
5.1 政策导向契合
2024年以来,监管层多次提出“鼓励股权投资、发展耐心资本”,科创债、权益出资型票据等工具得到支持。“26鲲鹏投资K1”明确用于受托管理股权类投资,符合国家战略。
5.2 风险收益特征独特
对于专业投资者而言,该债券提供了参与私募股权市场的间接通道,同时又具备债性本金保护(依赖主体信用与增信),属于“固收+”策略中的另类资产选项。
5.3 受托管理人的专业化价值
鲲鹏投资的受托管理能力是核心变量。其过往的股权管理业绩、退出回报、团队稳定性,构成了债券定价的无形资产。
六、风险揭示与投资建议
6.1 主要风险
- 信用风险:若股权投资项目退出不畅,可能影响偿债现金流。
- 期间收益波动风险:公允价值变动可能影响偿付准备金规模。
- 利率与流动性风险:市场利率上行会导致债券估值下跌。
6.2 对专业投资者的建议
- 尽调重点:核查受托管理协议、历史股权项目DPI(投入资本分红率)、退出项目成功率。
- 条款关注:包括加速清偿条款、资金用途变更限制、增信触发阈值。
- 配置定位:可视作债券投资组合中的适度收益增强工具,不宜过度超配。
七、从现在看向2026
“26鲲鹏投资K1”的发行,不仅是一期债券的问世,更代表了一种趋势:国有资本管理平台正利用债券工具,将社会资本转化为受托管理的股权资本,服务于产业升级。对于专业投资者而言,理解其背后的股权运作逻辑,远比债券票面利率更为重要。2026年到来的这只债券,值得在发行前及存续期内持续深入审视。
最新产品