QFLP管理企业设立与产品发行要求详解 聚焦受托管理股权类投资
一、QFLP制度概述
合格境外有限合伙人(QFLP)制度允许境外投资者通过资格审批和汇兑便利,投资于境内私募股权和创业投资市场。QFLP管理企业作为联接境外资本与境内项目的关键主体,其设立和产品发行需遵循各地试点政策及中基协自律规则。本文聚焦受托管理股权类投资的QFLP管理企业,系统梳理设立与产品发行要求。
二、QFLP管理企业设立要求
1. 组织形式与注册地
管理企业通常采用外商投资合伙企业(有限合伙)或外商投资有限责任公司形式,注册于经批准的QFLP试点地区(如上海、北京、深圳、海南等)。
2. 注册资本与实缴资本
各地对注册资本门槛要求不同,常见为不低于200万美元等值货币,且需在营业执照签发后一定期限内实缴到位。部分试点地区允许认缴制,但要求首期实缴比例。
3. 境外股东资质
境外股东或其关联方应具备丰富的股权投资管理经验,通常要求管理资产规模不低于1亿美元或等值货币,且最近三年无重大违法违规记录。
4. 高管人员要求
至少两名具备相应资质的高管人员,需拥有基金从业资格及股权投资管理经验,且不得在非关联私募机构兼职。
5. 准入流程
向试点地区地方金融监管部门提交申请,取得QFLP管理企业试点资格批复,再完成工商注册、外汇登记及中基协私募基金管理人登记(如管理私募基金)。
三、QFLP产品发行要求(受托管理股权类投资)
1. 产品类型
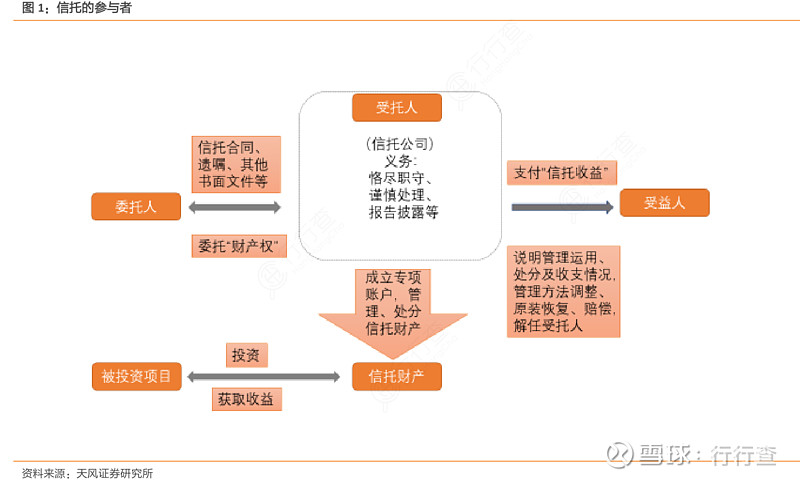
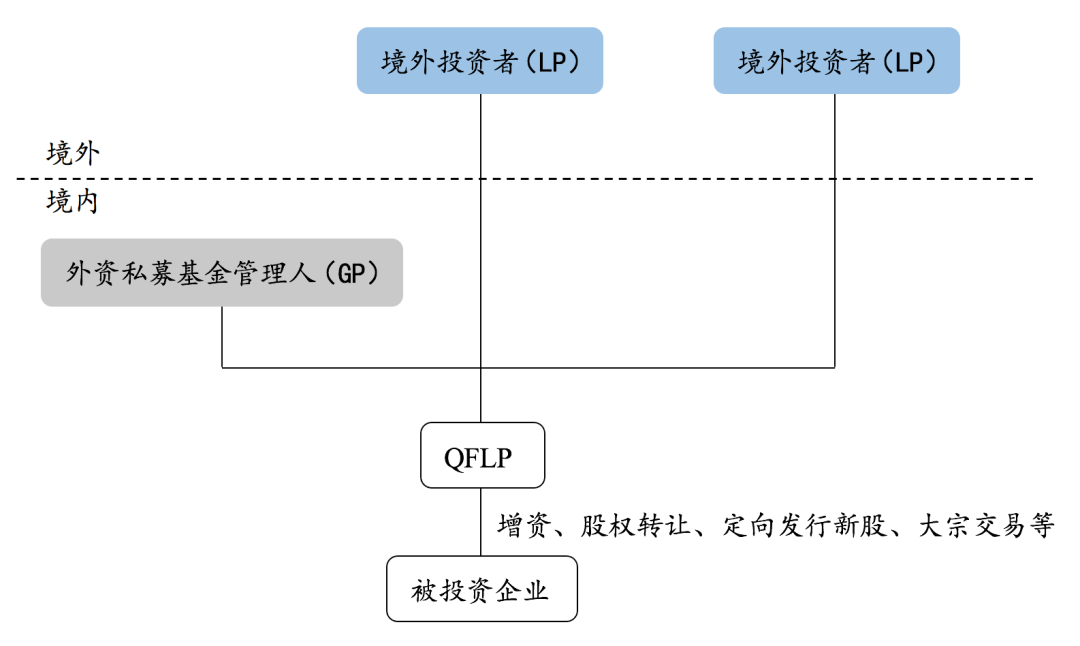
QFLP基金通常采用有限合伙制,管理企业作为普通合伙人(GP)受托管理,境外投资者作为有限合伙人(LP)出资。
2. 基金规模与出资
单只基金规模需符合试点地区最低要求(例如等值1亿元人民币),境外LP出资比例可至100%。允许内外部投资者共同出资。
3. 投资范围
股权类QFLP基金可投资于境内非上市公司股权、上市公司非公开发行和交易的普通股(必要时)、参与私募股权投资基金和创业投资基金等,不得直接或间接投资于房地产、二级市场股票等限制领域。
4. 募集与托管
QFLP基金需向合格境外投资者募集,募集资金需存放于托管账户,由境内具备资质的商业银行托管。募集完成后需在中基协备案为私募股权投资基金。
5. 外汇管理
QFLP基金需办理外汇登记,资金汇入、汇出及利润分配需符合外汇管理规定,通常可在中国证券登记结算公司开立证券账户。
四、受托管理股权类投资的特殊要求
- 专业能力:管理企业需具备股权投资管理能力,有至少3个成功投资案例或退出经验。
- 关联交易:需建立关联交易管理制度,防范利益冲突。
- 信息披露:按季度向投资者披露基金运行情况,重大事项及时报告。
- 合规风控:设立独立风控负责人,确保投资运作合规。
- 持续监管:接受地方金融监管、证监局及中基协的多重监管,按时提交年报和审计报告。
五、
QFLP管理企业的设立与产品发行涉及多地试点政策和中基协规则,受托管理股权类投资更是对外资管理人的专业能力提出高要求。建议在筹备前咨询专业律师和税务顾问,确保全流程合规,充分享受QFLP制度带来的跨境投资便利。